Personal Insurance Spain 2026: Compare Options & Save 100 Euros Annually
Anúncios
Seguros Personales en España 2026: Comparativa de Opciones y Cómo Ahorrar Hasta 100 Euros Anuales
En un mundo en constante cambio, la protección personal y familiar se ha convertido en una prioridad innegable. España, con su dinamismo económico y social, presenta un mercado de seguros personales amplio y en evolución. Para el año 2026, entender las opciones disponibles y saber cómo optimizar nuestras pólizas puede marcar una diferencia significativa no solo en nuestra tranquilidad, sino también en nuestro bolsillo. Este artículo profundiza en la comparativa de los principales seguros personales España, ofreciendo una guía exhaustiva para que puedas tomar decisiones informadas y, potencialmente, ahorrar hasta 100 euros anuales en tus pólizas.
La búsqueda de los seguros adecuados no es una tarea menor. Implica analizar nuestras necesidades, entender las coberturas, comparar precios y, sobre todo, anticiparse a las tendencias del mercado. Con la información correcta, podemos transformar lo que a menudo se percibe como un gasto inevitable en una inversión inteligente en nuestra seguridad y bienestar.
¿Por Qué es Crucial Revisar tus Seguros Personales en 2026?
El mercado de seguros no es estático. Cada año, nuevas regulaciones, productos innovadores y cambios en las condiciones económicas pueden influir en las ofertas de las compañías. Para 2026, se esperan ciertas tendencias que harán aún más relevante una revisión proactiva de tus seguros personales España:
Anúncios
- Digitalización Acelerada: Las aseguradoras continúan invirtiendo en plataformas digitales, lo que facilita la comparación y gestión de pólizas, pero también exige a los consumidores estar al tanto de las opciones online.
- Personalización de Productos: La inteligencia artificial y el análisis de datos permiten a las compañías ofrecer productos más personalizados, lo que puede resultar en pólizas más ajustadas a tus necesidades y, potencialmente, más económicas si sabes cómo negociar.
- Inflación y Ajustes de Precios: La inflación puede llevar a ajustes en las primas. Revisar tus pólizas te permitirá identificar aumentos injustificados o buscar alternativas más competitivas.
- Nuevas Coberturas: La aparición de riesgos emergentes (ciberseguridad, nuevas enfermedades, etc.) lleva a la creación de nuevas coberturas que podrían ser relevantes para tu protección.
No revisar tus seguros anualmente es como dejar dinero sobre la mesa. Pequeñas diferencias en las primas o mejoras en las coberturas pueden sumar un ahorro considerable a lo largo del tiempo. Nuestro objetivo es ayudarte a identificar esas oportunidades.
Tipos Clave de Seguros Personales en España
Cuando hablamos de seguros personales España, nos referimos a una amplia gama de productos diseñados para proteger a individuos y familias frente a diversos riesgos. Los más comunes y los que analizaremos en profundidad son:
1. Seguro de Salud
El seguro de salud privado complementa o sustituye a la sanidad pública, ofreciendo acceso a una red médica más amplia, tiempos de espera reducidos y mayor flexibilidad en la elección de especialistas y centros. Para 2026, la demanda de seguros de salud sigue creciendo, impulsada por la búsqueda de una atención más rápida y personalizada.
Coberturas Típicas:
- Asistencia ambulatoria: Consultas médicas, pruebas diagnósticas, urgencias.
- Hospitalización e intervenciones quirúrgicas: Cubre estancias hospitalarias y operaciones.
- Especialidades: Acceso a ginecólogos, pediatras, dermatólogos, etc.
- Odontología básica: Algunas pólizas incluyen limpiezas o extracciones.
- Psicología y fisioterapia: Limitado en algunas pólizas, más amplio en otras.
Factores a Considerar para Ahorrar:
- Modalidad: ¿Con copago o sin copago? Las pólizas con copago suelen tener primas mensuales más bajas, pero pagas una pequeña cantidad por cada servicio. Si usas poco el seguro, puede ser más económico.
- Cuadro médico: Algunas pólizas ofrecen un cuadro médico cerrado, otras permiten la libre elección (reembolso de gastos), siendo estas últimas más caras.
- Carencias: Periodos iniciales durante los cuales no se pueden usar ciertas coberturas. Asegúrate de entenderlas.
- Estado de salud: Las preexistencias pueden influir en el precio o la aceptación de la póliza.
2. Seguro de Vida
El seguro de vida es fundamental para proteger económicamente a tus seres queridos en caso de fallecimiento o invalidez. Es una herramienta clave de planificación financiera, especialmente si tienes cargas familiares o hipoteca. En 2026, la concienciación sobre la importancia de este seguro sigue en aumento.
Coberturas Típicas:
- Fallecimiento: Pago de un capital a los beneficiarios designados.
- Invalidez permanente absoluta: Pago de un capital al asegurado si queda incapacitado para cualquier profesión.
- Invalidez permanente total: Cobertura para incapacidad de la profesión habitual (opcional).
- Doble o triple capital por accidente: Aumenta la indemnización si el fallecimiento o invalidez se produce por accidente.
- Enfermedades graves: Anticipo de capital en caso de diagnóstico de ciertas enfermedades.
Factores a Considerar para Ahorrar:
- Capital asegurado: Ajusta el capital a tus necesidades reales (hipoteca, gastos familiares, educación). No te excedas, ya que aumentará la prima.
- Duración: Algunos seguros de vida son temporales (hasta cierta edad), otros de vida entera. Los temporales suelen ser más económicos.
- Salud y hábitos: Fumar, ciertas enfermedades o profesiones de riesgo pueden encarecer la póliza. Sé honesto en el cuestionario de salud.
- Seguros vinculados a hipotecas: A menudo son más caros que los contratados de forma independiente. Compara siempre.
3. Seguro de Hogar
Protege tu vivienda y tus bienes frente a imprevistos. Aunque no es obligatorio para propietarios sin hipoteca, es altamente recomendable. Para quienes tienen hipoteca, es mandatorio, pero tienes libertad para elegir la compañía que desees, no necesariamente la del banco.
Coberturas Típicas:
- Daños por agua: Roturas de tuberías, filtraciones.
- Incendio y explosión: Daños estructurales y a los bienes.
- Robo y hurto: Sustracción de bienes dentro de la vivienda.
- Fenómenos atmosféricos: Viento, lluvia, granizo, nieve.
- Responsabilidad civil: Daños a terceros causados desde tu vivienda.
- Asistencia en el hogar: Servicios de fontanería, electricidad, cerrajería de urgencia.
Factores a Considerar para Ahorrar:
- Valor de continente y contenido: Asegura tu vivienda por su valor de reconstrucción (continente) y tus bienes por su valor de reposición (contenido), sin sobrevalorar ni infravalorar.
- Franquicia: Una franquicia más alta reduce la prima, pero significa que asumes una parte mayor del coste en caso de siniestro.
- Medidas de seguridad: Alarmas, puertas blindadas, rejas pueden reducir el coste del seguro.
- Ubicación: La siniestralidad de la zona puede influir en el precio.
4. Seguro de Coche/Moto (Aunque no estrictamente personal, es vital para la mayoría)
Aunque se clasifica como seguro de vehículos, su impacto en la economía personal es directo. En España, el seguro de Responsabilidad Civil es obligatorio. Para 2026, la electrificación del parque automovilístico y las nuevas tecnologías de asistencia a la conducción están transformando este sector.
Coberturas Típicas:
- Responsabilidad Civil Obligatoria: Cubre daños a terceros.
- Responsabilidad Civil Voluntaria: Amplía los límites de la obligatoria.
- Lunas: Reparación o sustitución de cristales.
- Robo e incendio: Daños por robo total o parcial, o por incendio.
- Daños propios: Cubre los daños de tu vehículo en caso de accidente (seguro a todo riesgo).
- Asistencia en carretera: Grúa, reparación in situ.
Factores a Considerar para Ahorrar:
- Tipo de póliza: Terceros, terceros ampliado, todo riesgo con o sin franquicia. Elige según el valor y antigüedad de tu vehículo y tu presupuesto.
- Historial de siniestralidad: Un buen historial reduce la prima (bonus-malus).
- Uso del vehículo: Kilómetros anuales, uso particular o profesional.
- Características del vehículo: Potencia, modelo, medidas de seguridad.
- Lugar de estacionamiento: Garaje privado, garaje comunitario, calle.
Cómo Ahorrar Hasta 100 Euros Anuales en tus Seguros Personales
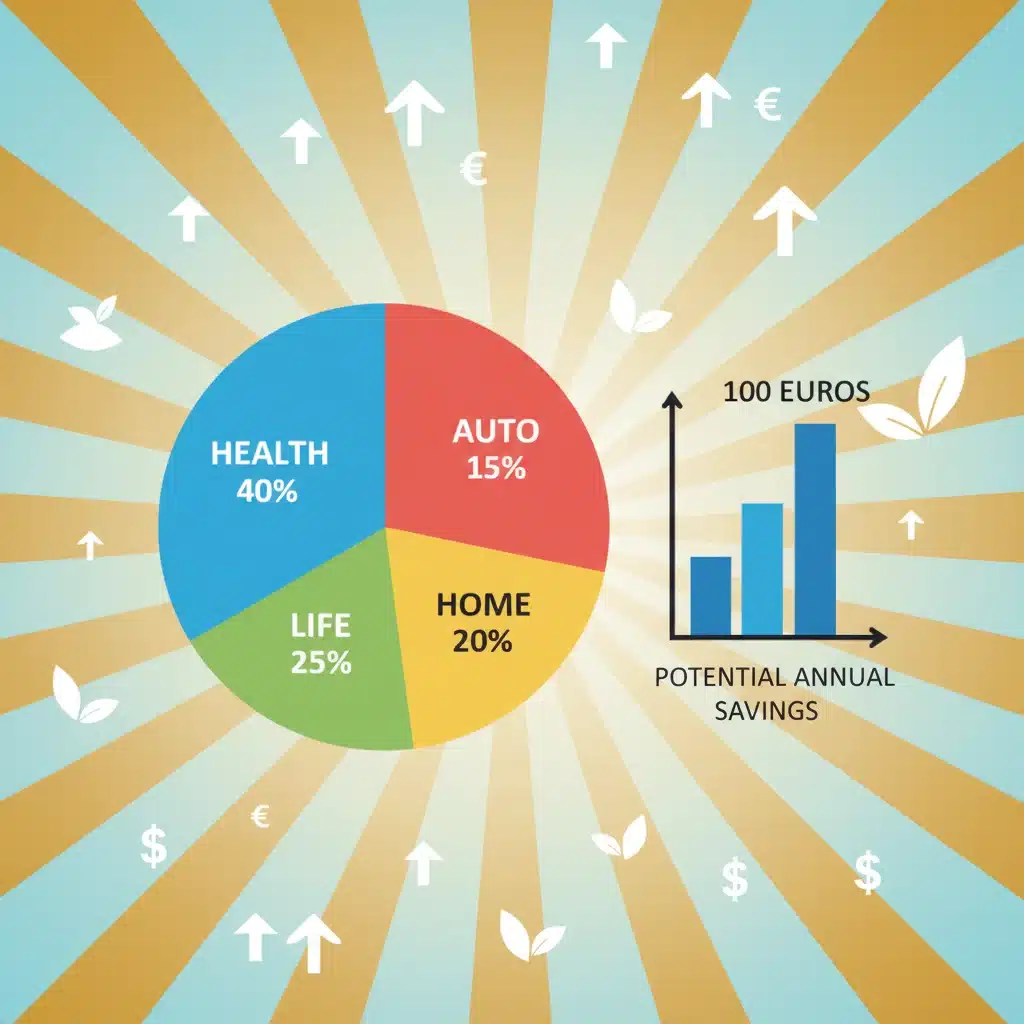
El ahorro de 100 euros anuales puede parecer una cifra modesta, pero es un objetivo realista y alcanzable si aplicas una estrategia inteligente. Aquí te desglosamos cómo lograrlo en tus seguros personales España:
1. Compara, Compara y Vuelve a Comparar
Esta es la regla de oro. No te quedes con la primera oferta ni renueves automáticamente. Utiliza comparadores online (Rastreator, Acierto, Kelisto) y solicita presupuestos directamente a diferentes aseguradoras. Las diferencias de precio por las mismas coberturas pueden ser sorprendentes. Un ahorro de 20-30 euros en cada póliza (salud, hogar, coche) sumaría rápidamente los 100 euros.
Anúncios
2. Ajusta las Coberturas a tus Necesidades Reales
Revisa cada póliza y pregúntate: ¿Realmente necesito esta cobertura? ¿La he usado alguna vez? Por ejemplo:
- Seguro de Hogar: Si vives en un bajo, quizás no necesitas cobertura por daños de goteras del vecino de arriba. Si tienes pocos objetos de valor, ajusta el contenido.
- Seguro de Salud: Si solo buscas asistencia ambulatoria, no pagues por una póliza con amplias coberturas de hospitalización que no usarás.
- Seguro de Coche: Si tu coche tiene más de 10 años, un todo riesgo sin franquicia probablemente no sea rentable.
3. Considera las Franquicias y Copagos
Una franquicia o un copago más alto reduce la prima anual. Si eres una persona con pocos siniestros o un uso infrecuente del seguro, esta puede ser una excelente estrategia de ahorro. Evalúa tu tolerancia al riesgo y tu capacidad para asumir un pequeño coste en caso de siniestro.
4. Agrupa tus Seguros (Pero con Cuidado)
Muchas compañías ofrecen descuentos por agrupar varias pólizas (hogar, coche, vida) con ellos. Esto puede ser beneficioso, pero asegúrate de que, incluso con el descuento, el precio total sigue siendo competitivo. A veces, tener pólizas con diferentes aseguradoras puede resultar más económico.
5. Negocia con tu Aseguradora Actual
Cuando te acerques a la fecha de renovación, llama a tu compañía y exprésales tu intención de comparar ofertas. Es muy común que, para retenerte como cliente, te ofrezcan una mejora en el precio o en las coberturas. Ten a mano las ofertas de la competencia para tener una base de negociación.
6. Mejora tus Hábitos y Medidas de Seguridad
- Salud: Un estilo de vida saludable (no fumar, hacer ejercicio) puede resultar en primas de seguro de vida y salud más bajas.
- Hogar: Instalar una alarma, una puerta blindada o detectores de humo puede reducir el coste de tu seguro de hogar.
- Coche: Conducir de forma segura y evitar siniestros te ayudará a mantener un buen historial y primas más bajas.
7. Revisa Anualmente tus Pólizas
Tus necesidades cambian con el tiempo: un nuevo miembro en la familia, un cambio de trabajo, una mudanza. Lo que era adecuado hace un año, puede no serlo hoy. Una revisión anual te garantiza que tus seguros personales España siguen siendo los óptimos para tu situación.
8. Atento a Promociones y Ofertas
Especialmente a finales de año o en periodos de baja demanda, las aseguradoras lanzan promociones. Mantente informado y no dudes en cambiar si encuentras una oferta significativamente mejor que cumpla con tus requisitos.
Tendencias y Novedades en Seguros Personales para 2026
El sector asegurador está en constante evolución, y 2026 no será una excepción. Estar al tanto de las últimas tendencias te permitirá anticiparte y elegir productos más innovadores y eficientes:
- Seguros ‘On-Demand’ y por Uso: Especialmente en el sector automovilístico y de hogar, veremos un aumento de pólizas que se activan solo cuando se necesitan o que se ajustan al uso real (ej. ‘paga por kilómetro’ en coche).
- Telemedicina y Salud Digital: Los seguros de salud seguirán potenciando los servicios de telemedicina, consultas online y monitorización remota, lo que puede mejorar la accesibilidad y reducir costes.
- Ciberseguros Personales: Con el aumento de las amenazas digitales, los seguros que cubren robos de identidad, fraudes online o daños por ciberataques a dispositivos personales serán cada vez más comunes y necesarios.
- Sostenibilidad y ESG: Las aseguradoras están incorporando criterios de sostenibilidad en sus productos y operaciones. Esto podría traducirse en descuentos para hogares energéticamente eficientes o vehículos eléctricos.
- Inteligencia Artificial y Big Data: La IA se utilizará para personalizar aún más las primas, agilizar la gestión de siniestros y ofrecer una experiencia de cliente más fluida.
Estas tendencias no solo ofrecen nuevas oportunidades de protección, sino que también pueden influir en el coste y la flexibilidad de los seguros personales España. Mantente informado para aprovechar al máximo estas innovaciones.
Errores Comunes al Contratar Seguros y Cómo Evitarlos
Para maximizar el ahorro y la protección, es crucial evitar ciertos errores que muchos cometen:
- No leer la letra pequeña: Las condiciones generales y particulares son vitales. Contienen exclusiones, carencias y límites que pueden sorprenderte en el momento de un siniestro. Dedica tiempo a leerlas o pide a tu mediador que te las explique detalladamente.
- Mentir en el cuestionario de salud/riesgo: Ocultar información (preexistencias, hábitos de riesgo) puede llevar a que la aseguradora deniegue la cobertura en caso de siniestro. La honestidad es fundamental.
- Asegurar por un valor incorrecto: Sobreasegurar (pagar por más de lo que vale) o infraasegurar (pagar por menos, lo que resultará en una indemnización parcial) son errores comunes. Ajusta los capitales a la realidad.
- Contratar solo por precio: El precio es importante, pero no lo es todo. Una póliza muy barata con coberturas insuficientes o un mal servicio al cliente puede salirte muy cara a largo plazo. Busca un equilibrio entre precio y calidad.
- No revisar anualmente: Como ya mencionamos, tus circunstancias y el mercado cambian. Una revisión periódica es indispensable.
- Dejarse llevar por la presión del banco: Si contratas un producto financiero (hipoteca, préstamo), el banco puede ofrecerte sus seguros. Tienes derecho a elegir la aseguradora que desees, siempre que la póliza cumpla los requisitos mínimos.
Conclusión: Tu Estrategia para Seguros Personales en España 2026
La gestión de los seguros personales España para 2026 no tiene por qué ser una tarea abrumadora. Con un enfoque estratégico y proactivo, puedes asegurar una protección robusta para ti y tu familia, al mismo tiempo que optimizas tus gastos.
Recuerda los pilares fundamentales:
- Investiga y compara: No te conformes con la primera oferta.
- Personaliza tus coberturas: Paga solo por lo que realmente necesitas.
- Revisa periódicamente: Tus necesidades evolucionan, tus seguros también deberían hacerlo.
- Negocia: Usa la competencia a tu favor.
- Infórmate: Conoce las tendencias y evita errores comunes.
Implementando estos consejos, no solo estarás mejor protegido frente a los imprevistos de la vida, sino que también podrás alcanzar ese objetivo de ahorro de hasta 100 euros anuales, un dinero que podrás destinar a otras áreas importantes de tu economía personal. La tranquilidad tiene un valor incalculable, pero saber gestionarla de forma inteligente no tiene por qué ser un lujo.
Esperamos que esta guía detallada te sea de gran utilidad para navegar el mercado de seguros personales en España en 2026. ¡Tu seguridad y tu bolsillo te lo agradecerán!