Family Financial Planning Spain: 3-Year Budget Guide
Anúncios
La planificación financiera familiar es un pilar fundamental para asegurar la estabilidad y el futuro económico de cualquier hogar, especialmente en un contexto tan dinámico como el español. Vivimos en una era donde la gestión inteligente de los recursos no solo es deseable, sino indispensable. Un presupuesto bien estructurado no es solo una lista de ingresos y gastos; es una hoja de ruta que permite a las familias alcanzar sus metas, desde la compra de una vivienda hasta la educación de los hijos o una jubilación tranquila. En este artículo, nos adentraremos en el fascinante mundo de la planificación financiera familiar en España, desglosando cómo establecer un presupuesto efectivo que no solo funcione para el presente, sino que se proyecte con éxito a lo largo de tres años.
Comprender las particularidades económicas de España, desde su sistema fiscal hasta sus oportunidades de inversión y los desafíos inflacionarios, es crucial para una planificación financiera familiar sólida. No se trata solo de ahorrar, sino de optimizar cada euro, de invertir sabiamente y de proteger el patrimonio familiar ante imprevistos. Este viaje de tres años que proponemos no es una carrera de velocidad, sino una maratón de constancia y decisiones informadas. ¿Estás listo para tomar las riendas de tus finanzas familiares y construir un futuro próspero?
¿Por Qué es Crucial la Planificación Financiera Familiar a Largo Plazo en España?
La vida en España, como en cualquier otro lugar, está llena de incertidumbres y oportunidades. La planificación financiera familiar a largo plazo, específicamente un horizonte de tres años, ofrece una perspectiva que permite a las familias anticiparse a los cambios, adaptarse a nuevas circunstancias y trabajar activamente hacia sus objetivos. Un plan a corto plazo puede ser útil para el día a día, pero es el enfoque a medio y largo plazo el que realmente construye resiliencia y riqueza.
Anúncios
Beneficios de un Presupuesto a 3 Años
- Claridad de Objetivos: Permite definir metas ambiciosas pero realistas, como un anticipo para una hipoteca, la financiación de estudios superiores o la creación de un fondo de emergencia robusto.
- Mayor Capacidad de Ahorro: Al tener una visión clara, es más fácil identificar áreas donde se puede reducir el gasto y aumentar la capacidad de ahorro de la familia.
- Preparación para Imprevistos: Un plan a tres años incluye la creación de fondos de emergencia, cruciales para afrontar gastos inesperados como reparaciones del hogar, gastos médicos o la pérdida de empleo.
- Mejor Toma de Decisiones de Inversión: Con un horizonte temporal más amplio, las familias pueden considerar opciones de inversión con mayor potencial de crecimiento, asumiendo riesgos calculados.
- Reducción del Estrés Financiero: Saber que existe un plan y que se está trabajando activamente en él disminuye la ansiedad y el estrés asociados a las finanzas.
- Optimización Fiscal: Permite planificar con antelación para aprovechar las ventajas fiscales y deducciones disponibles en España, tanto a nivel estatal como autonómico.
En España, las condiciones económicas y las políticas fiscales pueden variar, lo que hace que una planificación financiera familiar flexible pero con objetivos claros sea aún más valiosa. El mercado laboral, los tipos de interés, la inflación y las ayudas gubernamentales son factores que pueden influir significativamente en las finanzas del hogar, y un plan a tres años permite incorporar estas variables de forma proactiva.
Paso 1: Diagnóstico de la Situación Actual de tu Planificación Financiera Familiar
Antes de trazar cualquier ruta, es fundamental saber dónde te encuentras. Este diagnóstico inicial es la base de toda planificación financiera familiar exitosa. Requiere honestidad y una revisión exhaustiva de todos los aspectos económicos de tu hogar.
Análisis de Ingresos
Detalla todas las fuentes de ingresos de la familia. Esto incluye salarios, ingresos por alquileres, rendimientos de inversiones, pensiones, ayudas o cualquier otra entrada de dinero regular. Es vital diferenciar entre ingresos fijos y variables para tener una imagen precisa.
- Ingresos Fijos: Salarios netos, pensiones, alquileres estables.
- Ingresos Variables: Bonificaciones, trabajos freelance esporádicos, rendimientos de inversiones fluctuantes.
Análisis de Gastos
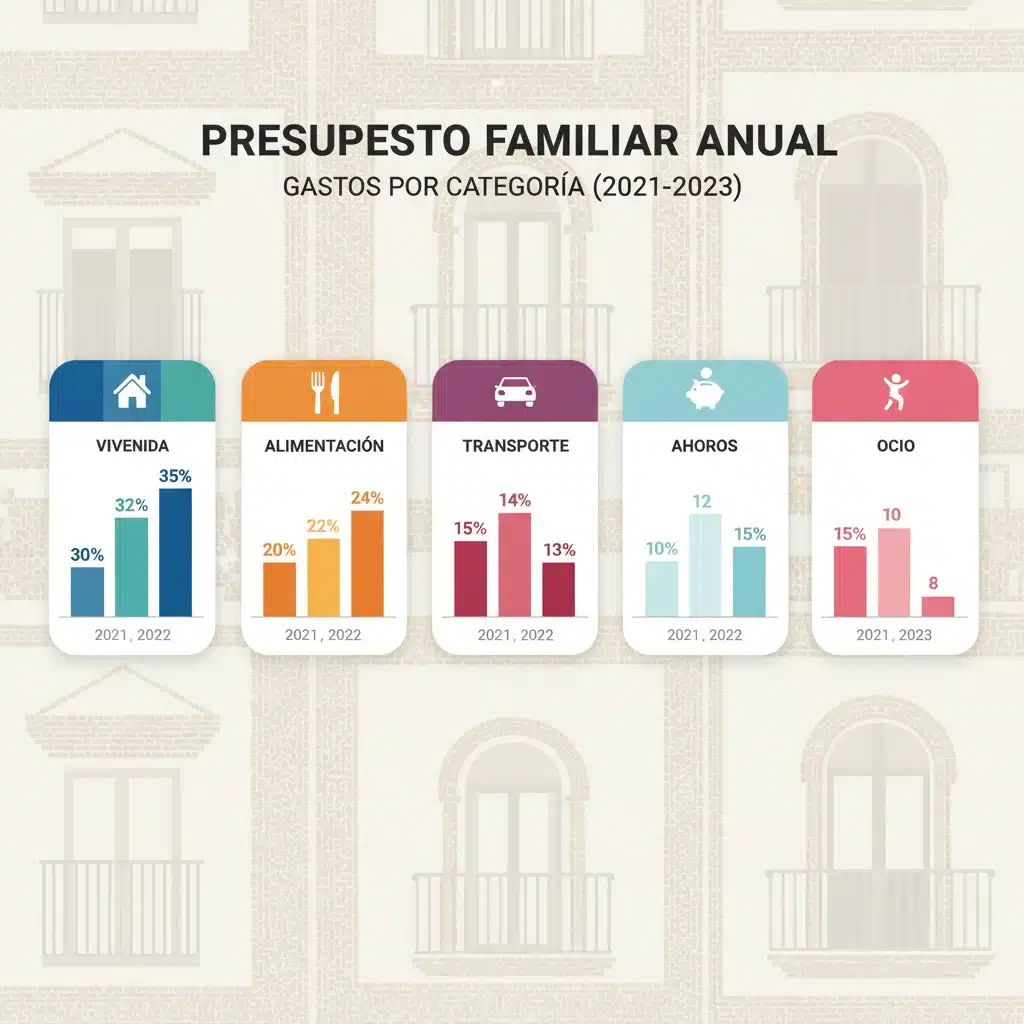
Aquí es donde la mayoría de las familias encuentran sorpresas. Categoriza y cuantifica cada euro que sale de tu bolsillo. Utiliza extractos bancarios, recibos y aplicaciones de gestión financiera para no dejar nada al azar.
Gastos Fijos Obligatorios:
- Hipoteca/Alquiler
- Préstamos (coche, personales, etc.)
- Suministros (electricidad, agua, gas, internet)
- Seguros (hogar, coche, vida, salud)
- Colegios/Guarderías
- Transporte público/Cuota de coche
Gastos Variables Necesarios:
- Alimentación
- Ropa y calzado
- Salud (medicamentos no cubiertos, visitas médicas)
- Transporte (gasolina, mantenimiento del coche)
Gastos Discrecionales (Variables No Esenciales):
- Ocio y entretenimiento (cenas fuera, cine, viajes)
- Suscripciones (plataformas de streaming, gimnasio)
- Hobbies y aficiones
- Compras impulsivas
Balance Patrimonial
Evalúa tus activos (lo que posees) y pasivos (lo que debes). Esto te dará una foto de tu patrimonio neto actual. La planificación financiera familiar no solo se enfoca en el flujo de caja, sino también en la acumulación de riqueza.
- Activos: Cuentas bancarias, inversiones (acciones, fondos, inmuebles), vehículos, otros bienes de valor.
- Pasivos: Hipotecas, préstamos personales, deudas de tarjetas de crédito.
Paso 2: Establecimiento de Metas Financieras a 3 Años
Una vez que sabes dónde estás, es hora de decidir a dónde quieres ir. Las metas deben ser SMART: Específicas, Medibles, Alcanzables, Relevantes y con un Plazo definido. Para la planificación financiera familiar en España, considera tanto metas a corto plazo (dentro del primer año) como a medio plazo (1-3 años).
Ejemplos de Metas a 3 Años
- Fondo de Emergencia: Acumular 6-12 meses de gastos fijos en una cuenta de ahorro de fácil acceso.
- Pago de Deudas: Reducir o eliminar deudas de tarjetas de crédito o préstamos personales con altos intereses.
- Ahorro para la Entrada de una Vivienda: Acumular el 20% del valor de la propiedad más gastos de compra.
- Educación de los Hijos: Iniciar un fondo de ahorro para la universidad o estudios futuros.
- Inversión: Destinar una cantidad mensual a fondos de inversión, planes de pensiones o compra de acciones.
- Mejora del Hogar: Ahorrar para una reforma importante o la compra de electrodomésticos eficientes.
- Vacaciones Significativas: Planificar y ahorrar para un viaje familiar deseado.
Es crucial que estas metas sean discutidas y acordadas por todos los miembros adultos de la familia. La colaboración es clave para el éxito de la planificación financiera familiar.
Paso 3: Creación del Presupuesto Detallado (Año por Año)
Con el diagnóstico y las metas claras, podemos construir el presupuesto. Un presupuesto a tres años no es estático; debe ser revisado y ajustado anualmente, o incluso trimestralmente, para reflejar los cambios en ingresos, gastos y objetivos.
Año 1: Fundamentos y Ajustes Iniciales
El primer año se centra en establecer una base sólida. Esto implica un control riguroso de los gastos y la optimización de los ingresos.
Anúncios
- Asignación de Ingresos: Utiliza la regla 50/30/20 como punto de partida: 50% para necesidades, 30% para deseos, 20% para ahorro y pago de deudas. Adapta esta regla a la realidad de tu planificación financiera familiar en España.
- Identificación de Recortes: Revisa los gastos discrecionales y busca áreas donde puedas reducir. ¿Necesitas todas esas suscripciones? ¿Puedes cocinar más en casa?
- Optimización de Contratos: Revisa tus contratos de luz, gas, internet y seguros. En España, hay mucha competencia y a menudo se pueden encontrar mejores ofertas.
- Automatización del Ahorro: Configura transferencias automáticas a tu cuenta de ahorro o inversión justo después de recibir tu nómina. “Págate a ti mismo primero”.
- Creación del Fondo de Emergencia: Prioriza la construcción de un fondo de emergencia que cubra al menos 3 meses de gastos esenciales.
Año 2: Consolidación y Crecimiento
Una vez establecidos los fundamentos, el segundo año se enfoca en consolidar los hábitos financieros y empezar a ver el crecimiento.
- Revisión del Presupuesto: Evalúa qué funcionó y qué no en el Año 1. Ajusta las categorías de gasto y las metas según sea necesario.
- Aumento del Ahorro: Si es posible, incrementa el porcentaje destinado al ahorro, especialmente si has logrado reducir deudas o aumentar ingresos.
- Exploración de Inversiones: Con un fondo de emergencia sólido, es el momento de considerar opciones de inversión a medio plazo que se alineen con tus metas. En España, esto podría incluir fondos indexados, planes de pensiones o inversiones inmobiliarias. Consulta con un asesor financiero si es necesario.
- Pago Acelerado de Deudas: Si aún tienes deudas, el Año 2 es ideal para atacarlas con más fuerza, priorizando aquellas con los tipos de interés más altos.
- Educación Financiera Continua: Invierte tiempo en aprender más sobre finanzas personales y opciones de inversión en España.
Año 3: Optimización y Proyección Futura
El tercer año es para afinar la planificación financiera familiar, optimizar las inversiones y empezar a pensar en el siguiente ciclo de 3 años.
- Evaluación de Metas Alcanzadas: Revisa las metas establecidas al inicio. ¿Cuáles se han cumplido? ¿Cuáles necesitan más tiempo o un reajuste?
- Rebalanceo de Inversiones: Si has invertido, es un buen momento para revisar tu cartera y rebalancearla si es necesario, asegurándote de que sigue alineada con tu tolerancia al riesgo y tus objetivos.
- Planificación de Grandes Compras: Si una de tus metas era una compra importante (coche, reforma), el Año 3 podría ser el momento de ejecutarla, siempre y cuando el presupuesto lo permita.
- Establecimiento de Nuevas Metas: Una vez finalizado el ciclo de 3 años, es hora de sentarse y definir el siguiente conjunto de metas para los próximos tres años, manteniendo la inercia de tu planificación financiera familiar.
- Revisión de Seguros: Asegúrate de que tus seguros (hogar, vida, salud, coche) siguen siendo adecuados para tus necesidades actuales y ofrecen la mejor relación calidad-precio.
Herramientas y Recursos para la Planificación Financiera Familiar en España
Afortunadamente, existen numerosas herramientas y recursos que pueden facilitar la planificación financiera familiar:
- Aplicaciones de Gestión Financiera: Mint, Fintonic (con integración bancaria en España), Spendee, YNAB (You Need A Budget).
- Hojas de Cálculo: Google Sheets o Excel con plantillas personalizadas para presupuestos.
- Bancos Online con Herramientas de Presupuesto: Muchos bancos españoles ofrecen funcionalidades para categorizar gastos y establecer límites.
- Asesores Financieros: Un profesional puede ofrecer una guía personalizada, especialmente para inversiones complejas o situaciones fiscales específicas.
- Libros y Blogs de Finanzas Personales: Hay una gran cantidad de información disponible para educarse continuamente.
- Organismos Oficiales: El Banco de España y la CNMV (Comisión Nacional del Mercado de Valores) ofrecen recursos y guías sobre educación financiera.
Desafíos Comunes y Cómo Superarlos en la Planificación Financiera Familiar
La planificación financiera familiar no está exenta de obstáculos. Reconocerlos y tener estrategias para superarlos es clave.
1. Falta de Disciplina
Es fácil desviarse del presupuesto. La solución radica en la automatización del ahorro, la revisión regular y la comunicación abierta entre los miembros de la familia.
2. Gastos Inesperados
Para esto sirve el fondo de emergencia. Asegúrate de que esté bien capitalizado y sea de fácil acceso, pero difícil de gastar en caprichos.
3. Desacuerdos Familiares
Las finanzas pueden ser un punto de fricción. Establece reuniones financieras familiares regulares para discutir el progreso, los desafíos y los ajustes necesarios. La transparencia y el compromiso mutuo son esenciales.
4. Inflación y Cambios Económicos
La economía española puede ser volátil. Revisa tu presupuesto y tus metas anualmente para ajustarlos a la realidad económica, incluyendo la inflación y los tipos de interés.
5. Falta de Conocimiento Financiero
Aprovecha los recursos disponibles (libros, cursos, asesores) para mejorar tu educación financiera. Cuanto más sepas, mejores decisiones podrás tomar para tu planificación financiera familiar.
La Importancia de la Revisión y Ajuste Constante
Un presupuesto de 3 años no es un documento inmutable. La vida cambia, y con ella, tus ingresos, gastos y metas. La clave del éxito en la planificación financiera familiar es la flexibilidad y la capacidad de adaptación. Realiza revisiones periódicas:
- Mensual: Para revisar gastos, asegurarse de que se cumplen los objetivos de ahorro y ajustar pequeños desvíos.
- Trimestral: Para hacer un balance más profundo, evaluar el progreso hacia las metas a medio plazo y tomar decisiones estratégicas.
- Anual: Para una revisión completa del presupuesto, la redefinición de metas para el próximo año y el análisis de la cartera de inversiones.
Estas revisiones no deben ser vistas como una tarea tediosa, sino como una oportunidad para celebrar los éxitos, aprender de los errores y mantener el rumbo hacia la prosperidad financiera familiar. Es un momento para que todos los miembros de la familia se involucren y entiendan la importancia de la planificación financiera familiar.
Estrategias Avanzadas para Optimizar tu Presupuesto Familiar en España
Una vez que domines los fundamentos de la planificación financiera familiar, puedes explorar estrategias más avanzadas para maximizar tus recursos.
Inversión Inteligente
Con el paso del tiempo, el ahorro por sí solo no es suficiente para combatir la inflación o alcanzar metas ambiciosas. Considera opciones de inversión adecuadas a tu perfil de riesgo y horizonte temporal:
- Fondos Indexados/ETFs: Ofrecen diversificación a bajo coste y un buen rendimiento a largo plazo.
- Planes de Pensiones: Ideales para la jubilación, con ventajas fiscales en España.
- Inversión en Inmuebles: Si tienes el capital y el conocimiento, el mercado inmobiliario español puede ofrecer buenas oportunidades.
- Asesoramiento Profesional: Un asesor financiero puede ayudarte a construir una cartera de inversión personalizada.
Optimización Fiscal
Conocer el sistema fiscal español es clave para la planificación financiera familiar. Aprovecha las deducciones y beneficios disponibles:
- Deducciones por Vivienda: Si tu hipoteca es anterior a 2013, puedes tener derecho a deducciones.
- Planes de Pensiones: Las aportaciones reducen la base imponible del IRPF.
- Deducciones por Hijos: Existen deducciones estatales y autonómicas por descendientes.
- Donaciones y Herencias: Planifica con antelación para minimizar el impacto fiscal.
Diversificación de Ingresos
No dependas de una única fuente de ingresos. Explorar opciones para generar ingresos adicionales puede fortalecer significativamente tu planificación financiera familiar:
- Trabajos Freelance: Aprovecha tus habilidades para generar ingresos extra.
- Inversiones Pasivas: Dividendos de acciones, intereses de depósitos, alquiler de propiedades.
- Emprendimiento: Si tienes una idea, un pequeño negocio puede complementar los ingresos principales.
Conclusión: Un Futuro Financiero Sólido para tu Familia en España
La planificación financiera familiar en España, con un enfoque a tres años, no es solo una tarea, sino una inversión en la tranquilidad y prosperidad de tu hogar. Requiere compromiso, disciplina y una revisión constante, pero los beneficios a largo plazo son inmensurables. Al establecer metas claras, crear un presupuesto detallado, optimizar tus recursos y adaptarte a los cambios, estarás construyendo un legado financiero sólido para ti y tus seres queridos.
Recuerda que cada familia es única, y tu plan debe reflejar tus valores, tus aspiraciones y tu situación particular. Empieza hoy mismo, da el primer paso hacia una gestión financiera más consciente y estratégica. Tu futuro financiero te lo agradecerá.
Esperamos que esta guía detallada te sirva como un punto de partida robusto para tu planificación financiera familiar. ¡El éxito está al alcance de tu mano!